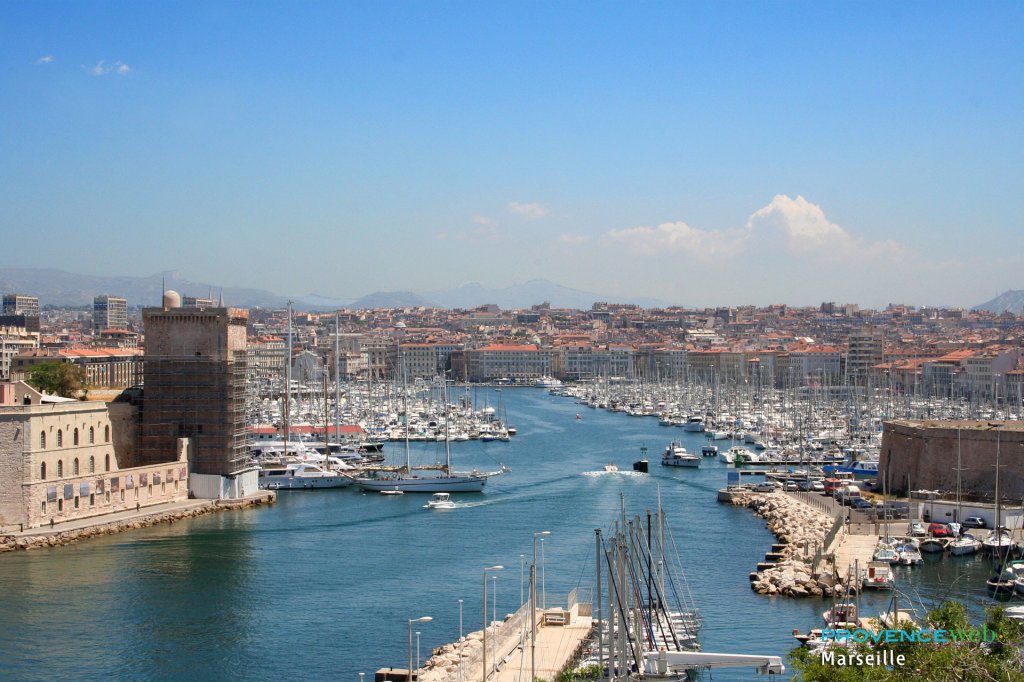
Le soleil, la mer, les calanques : Marseille et ses environs attirent chaque année de nombreux retraités venus de toute la France.
Mais avant de poser ses valises sur le Vieux-Port ou dans un village de l'arrière-pays, mieux vaut regarder une ligne du budget souvent sous-estimée : la santé. Entre réformes de l'Assurance maladie et hausse continue des complémentaires, la facture s'alourdit.
Marseille, une destination de retraite qui a un prix
S'installer en Provence, c'est d'abord penser logement, quartier, proximité de la mer ou des commerces. Le coût de la santé arrive rarement en tête de liste. Pourtant, après 60 ans, c'est un poste qui pèse de plus en plus lourd, et qui augmente plus vite que le reste du budget.
À Marseille, l'offre de soins est dense : l'AP-HM figure parmi les plus grands CHU de France, et la ville compte de nombreuses cliniques privées et cabinets de spécialistes. Mais cette offre a un revers. Comme dans toutes les grandes métropoles, une large part des spécialistes exerce en secteur 2, avec des honoraires libres. Cardiologue, ophtalmologue, rhumatologue : selon le praticien choisi, le dépassement peut représenter une somme importante qui reste à la charge du patient ou de sa mutuelle.
Ce que la Sécurité sociale rembourse de moins en moins
Ces dernières années, plusieurs réformes ont déplacé une partie des dépenses de santé de l'Assurance maladie vers les assurés et leurs complémentaires.
Depuis octobre 2023, la Sécu ne prend plus en charge que 60 % des soins dentaires courants, contre 70 % auparavant. La différence a été transférée aux mutuelles. Depuis décembre 2024, la consultation chez le généraliste est passée à 30 €, une hausse logique pour les médecins mais qui pèse aussi sur les complémentaires.
Dernière mesure en date : depuis le 1er octobre 2026, les plafonds annuels des franchises médicales et des participations forfaitaires passent chacun de 50 à 70 €. Le reste à charge maximal grimpe donc de 100 à 140 € par an et par personne. Les montants unitaires ne bougent pas (1 € par boîte de médicaments, 2 € par consultation), mais les personnes qui consultent souvent, et c'est le cas de beaucoup de seniors, atteindront plus vite ce nouveau plafond. Ces sommes ne sont en principe pas remboursées par les mutuelles.
Pourquoi les mutuelles grimpent, surtout après 60 ans
Les cotisations des complémentaires santé augmentent depuis plusieurs années : environ +4,7 % en 2023, +8 % en 2024, +6 % en 2025. Pour 2026, la loi de financement de la Sécurité sociale prévoyait pourtant un gel des tarifs au niveau de 2025. Sur le terrain, la grande majorité des assurés a malgré tout reçu un avis de hausse, avec une augmentation moyenne d'une centaine d'euros sur l'année. Le sujet a même été porté devant l'Assemblée nationale au printemps 2026.
Pour un retraité, l'effet est démultiplié. Les tarifs des mutuelles individuelles tiennent compte de l'âge, et une hausse en pourcentage se traduit par un montant plus élevé quand la cotisation de départ est déjà forte. S'ajoute un facteur géographique : dans les grandes agglomérations où les dépassements d'honoraires sont fréquents, il faut souvent une couverture plus solide pour être bien remboursé.
D'où l'intérêt de comparer avant de signer, en tenant compte de son âge, de ses besoins (dentaire, optique, audition, spécialistes) et des tarifs pratiqués localement. Des comparateurs spécialisés, comme celui du courtier Santiane, permettent de mettre en regard les offres de mutuelle à Marseille selon son profil et son code postal.
Changer de mutuelle en arrivant en Provence
Un déménagement est souvent l'occasion de faire le point sur sa complémentaire. Depuis la réforme de la résiliation infra-annuelle, il est possible de quitter sa mutuelle sans frais à tout moment après un an de contrat. Le nouvel organisme se charge généralement des démarches.
Attention toutefois à un piège classique : le délai de carence. Certains contrats prévoient une période de plusieurs mois pendant laquelle les soins dentaires, optiques ou auditifs ne sont pas remboursés. Si une prothèse ou des lunettes sont prévues peu après l'installation, mieux vaut bien vérifier le délai de carence avant de changer, et conserver son certificat de radiation de l'ancienne mutuelle, qui permet souvent de le faire sauter.
Autre conseil si votre cotisation 2026 a augmenté par rapport à 2025 : comparez vos deux appels de cotisation. Compte tenu du gel prévu par la loi, une réclamation écrite à votre organisme peut être justifiée.
Prévoir la santé dans son projet d'installation
Vivre à Marseille ou en Provence à la retraite reste un projet séduisant, mais le budget santé mérite d'y figurer au même titre que le logement ou les transports. Entre franchises en hausse, remboursements Sécu en recul et mutuelles plus chères, quelques heures passées à comparer les offres et à lire les conditions de son contrat peuvent faire économiser plusieurs centaines d'euros par an.